Achat immobilier : sécurisez votre budget, le bien et chaque étape de la vente
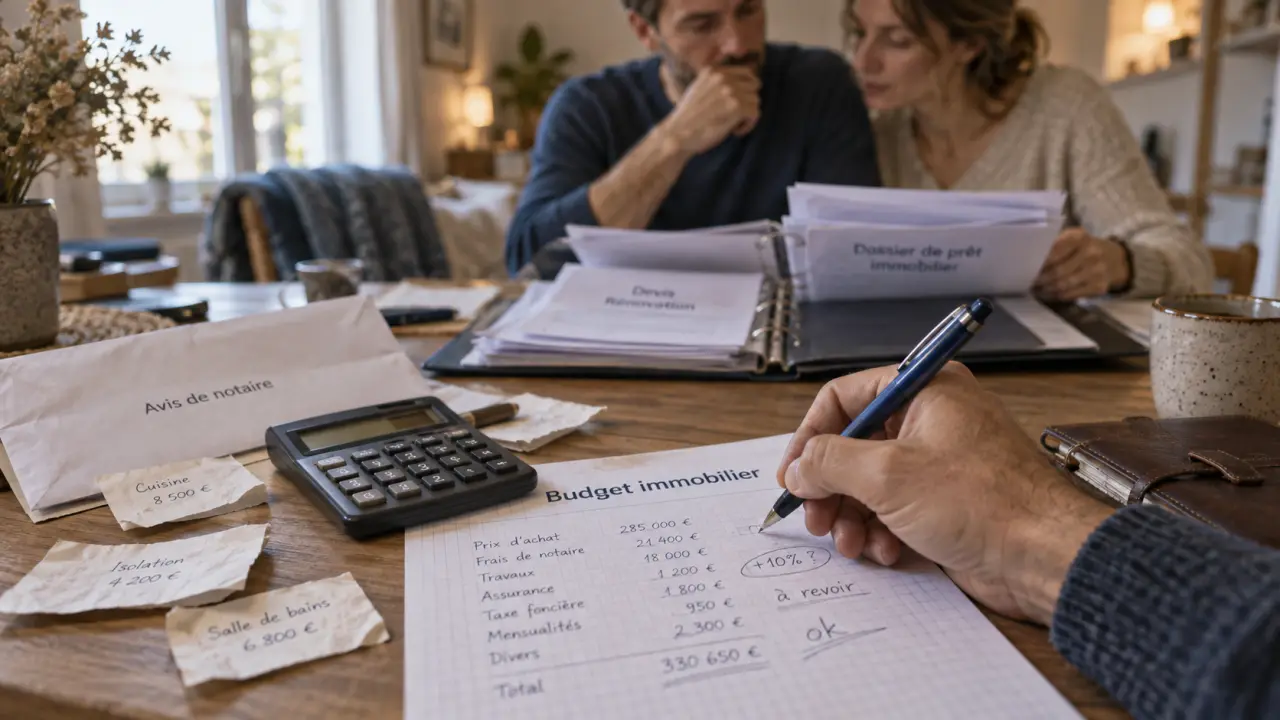
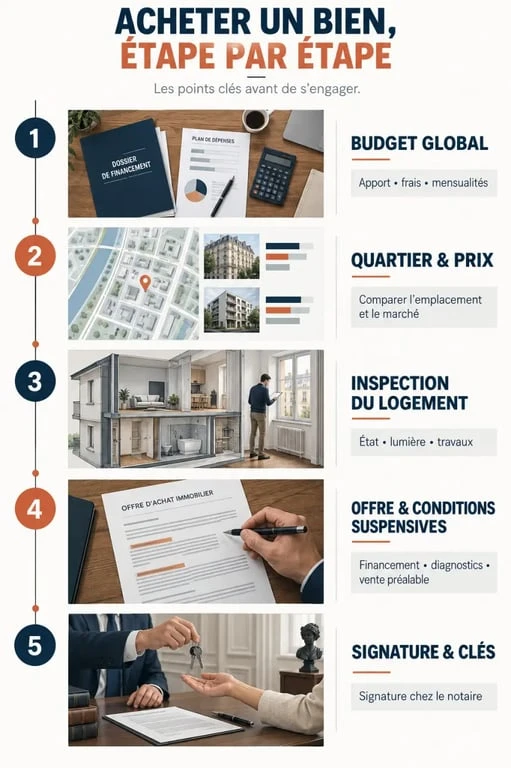
Un achat immobilier ne se joue pas uniquement sur le prix affiché. La réussite du projet repose sur trois vérifications menées dans le bon ordre : déterminer ce que vous pouvez réellement financer, mesurer le coût et l’état du logement, puis vous engager avec des documents qui vous protègent. Cette méthode évite de rechercher un bien hors budget, de sous-estimer des travaux ou de signer une offre trop imprécise.
Partir d’un budget global, pas d’une mensualité séduisante
Avant les visites, définissez votre enveloppe maximale et la part que vous souhaitez conserver en épargne de sécurité. La capacité d’emprunt dépend de vos revenus, de vos charges récurrentes, de votre apport, de la durée du prêt, du taux d’intérêt et de l’assurance emprunteur. Le taux d’endettement ne doit généralement pas excéder 35 % assurance comprise. Une mensualité théoriquement acceptable n’est toutefois pas toujours confortable au quotidien.
Calculateur de financement immobilier
Résultats de l’estimation
Mensualité max indicative (35%) : 0 €
Capital empruntable : 0 €
Coût global du projet : 0 €
Financement restant à trouver : 0 €
Avertissement : Ce résultat est une estimation pédagogique. Les frais sont saisis par l’utilisateur. La banque peut appliquer ses propres critères d’octroi de crédit.
Demandez à votre banque ou à un courtier une simulation détaillée : montant emprunté, mensualité, coût total du crédit, assurance et conditions d’obtention. Préparez aussi un dossier avec vos justificatifs d’identité, de revenus, d’épargne, vos crédits en cours et vos relevés bancaires. Cette préparation vous rend plus crédible lorsque le bien recherché se présente.
| Poste à intégrer | Pourquoi il compte |
|---|---|
| Prix d’achat | Il détermine le montant à financer et la marge de négociation. |
| Frais d’acquisition | Ils sont généralement d’environ 7 à 8 % dans l’ancien et de 2 à 3 % dans le neuf. |
| Frais d’agence et de courtage | Ils peuvent modifier l’apport nécessaire et le coût final du projet. |
| Travaux et ameublement | Ils doivent être chiffrés par des devis, et non estimés à vue d’œil. |
| Coûts après achat | Taxe foncière, charges de copropriété, énergie, assurance habitation et déménagement pèsent durablement sur le budget. |
Neuf ou ancien : comparer le coût d’usage
Le neuf offre souvent une meilleure performance énergétique, des garanties et moins de travaux immédiats. En VEFA, vous bénéficiez notamment de la garantie de parfait achèvement, de la garantie biennale et de la garantie décennale. En contrepartie, le prix du neuf est présenté comme environ 30 % plus élevé que celui de l’ancien, et le délai de livraison peut reporter votre installation.
L’ancien peut permettre d’acheter dans un quartier plus central et d’emménager sous environ trois mois après le compromis. Il faut cependant intégrer l’état réel du bâti. À budget équivalent, ne comparez pas seulement la surface : examinez le prix total, l’énergie, les travaux prévisibles, les charges et la qualité de l’emplacement.
Choisir une zone et vérifier le prix avant le coup de cœur
Listez vos critères en distinguant les indispensables des préférences : temps de trajet, écoles, commerces, extérieur, étage, ascenseur, nombre de chambres, stationnement ou possibilité d’évolution familiale. Une résidence principale doit rester adaptée à votre vie dans plusieurs années. Un logement parfait aujourd’hui, mais difficile à revendre, peut limiter vos options demain.
Objectiver le prix demandé
Comparez des logements réellement semblables : même quartier, surface comparable, période de construction, état, étage, présence d’un extérieur et qualité des prestations. Le prix au m² est un repère, jamais un verdict. Un appartement lumineux avec ascenseur, balcon et faibles charges ne se compare pas mécaniquement à un rez-de-chaussée à rénover.
Consultez la base Demandes de valeurs foncières, qui recense les ventes immobilières des cinq dernières années, ainsi que Patrim lorsque vous y avez accès. Les références des Notaires de France peuvent aussi aider à situer le marché local. Utilisez ces données pour établir une fourchette, puis ajustez-la selon les défauts et les qualités du bien.
Visiter le quartier à plusieurs moments
Une visite de vingt minutes ne révèle ni les nuisances du soir ni les difficultés de stationnement. Revenez à des horaires différents, testez le trajet domicile-travail, observez les parties communes et renseignez-vous sur les commerces, les transports, les écoles et les projets urbains. Consultez aussi le plan local d’urbanisme en mairie : une vue dégagée, une extension envisagée ou un jardin calme peuvent être affectés par des règles ou des projets voisins.
Inspecter le logement comme un système, pas comme une décoration
Lors de la visite, ouvrez les fenêtres, regardez les plafonds, testez les équipements visibles et posez des questions précises. L’objectif n’est pas de trouver un bien sans défaut. Il faut distinguer ce qui relève de l’esthétique, ce qui peut être négocié et ce qui risque d’entraîner une dépense importante.
Compromis de vente : rétractation et prêt immobilier : Découvrez les règles officielles sur la promesse de vente, le délai de rétractation de 10 jours et la condition suspensive d’obtention d’un prêt.
- Examinez les fissures, les traces d’humidité, les odeurs, la toiture, la façade et les évacuations.
- Demandez l’âge du chauffage, du ballon d’eau chaude, des fenêtres et des principaux travaux réalisés.
- Contrôlez l’isolation, l’électricité, la plomberie, la ventilation et la pression de l’eau.
- Lisez le DPE et l’ensemble du dossier de diagnostic technique, sans vous limiter à la lettre énergétique.
- Pour un projet d’extension ou de rénovation lourde, vérifiez les autorisations obtenues et leur conformité.
Une rénovation intérieure réussie ne compense pas forcément une toiture commune fatiguée, une isolation défaillante ou une chaudière vieillissante. Demandez donc des devis ciblés avant l’offre lorsque le doute porte sur un poste majeur. Vous pourrez ainsi transformer une impression de visite en coût concret et disposer d’arguments précis pour négocier.
En copropriété, les documents racontent l’avenir
Pour un appartement, demandez les derniers procès-verbaux d’assemblée générale, le montant des charges, les appels de fonds, le carnet d’entretien et les travaux votés ou envisagés. Un ravalement, une réfection de toiture ou une rénovation énergétique peuvent modifier fortement votre budget après l’achat. Vérifiez aussi la répartition des charges et la situation financière de la copropriété. Un prix attractif peut cacher une dépense collective imminente.
Faire une offre cohérente et négocier sur des éléments vérifiables
Une négociation efficace ne consiste pas à proposer arbitrairement moins. Elle relie votre offre aux ventes comparables, au temps de commercialisation, aux travaux documentés, au DPE, aux défauts constatés et aux contraintes du secteur. Présentez une offre finançable avec un plan de financement préparé. Un vendeur peut préférer une proposition légèrement inférieure, mais crédible, à un montant élevé assorti d’incertitudes.
L’offre d’achat doit préciser au minimum le bien concerné, le prix proposé, vos modalités de financement et un délai de validité. Ce délai est généralement d’une à deux semaines. Une durée trop longue immobilise inutilement les discussions. Si vous passez par un agent immobilier, demandez-lui d’expliquer les conséquences de chaque formulation avant la signature.
Ne négligez pas les conditions liées au projet
Lorsque l’acquisition dépend d’un crédit, la condition suspensive d’obtention de prêt est essentielle. Pour un achat sans emprunt, cette vigilance reste toutefois indispensable. Selon le bien, d’autres conditions peuvent être utiles : obtention d’un permis, vente préalable d’un autre logement ou absence d’élément juridique déterminant. Elles doivent répondre à un besoin réel et être rédigées avec précision. Un notaire peut être choisi par l’acquéreur. Son intervention sécurise l’analyse des titres, des servitudes et de l’avant-contrat.
Signer sans perdre le contrôle jusqu’à la remise des clés
Après l’acceptation de l’offre, la promesse unilatérale de vente et le compromis de vente organisent les engagements des parties. Le compromis engage en principe le vendeur et l’acquéreur, tandis que la promesse unilatérale réserve le bien à l’acquéreur pendant une période définie. Dans les deux cas, l’avant-contrat doit identifier clairement le bien, le prix, les délais, les conditions suspensives et les annexes.
Vous disposez d’un délai de rétractation de dix jours après la signature de la promesse ou du compromis. L’indemnité d’immobilisation ou le dépôt de garantie peut représenter jusqu’à 10 % du prix du bien. Ne versez rien sans comprendre les conditions de restitution, notamment en cas de refus de prêt dans le cadre de la clause prévue.
- Relisez les diagnostics, les annexes, les servitudes, les documents de copropriété et les clauses financières avec le notaire.
- Respectez les délais de dépôt du dossier de prêt et conservez les preuves de vos démarches auprès des banques.
- Avant l’acte authentique, effectuez une dernière visite pour vérifier que le logement est dans l’état convenu et que les équipements inclus sont présents.
- À la signature chez le notaire, contrôlez les informations essentielles avant la remise des clés et de l’attestation de propriété.
L’acte authentique officialise le transfert de propriété, puis les formalités de publicité foncière sont réalisées. Conservez soigneusement l’attestation, les diagnostics, les factures de travaux et tous les échanges importants. Le titre de propriété est conservé pendant 100 ans par l’office notarial avant son transfert aux archives départementales. Vous pouvez néanmoins demander des copies en cas de besoin.
- Gestion locative saisonnière : déléguer sans perdre de vue son revenu net - 23 octobre 2026
- Maison sans terrain : un prix réduit, mais des droits à vérifier - 22 octobre 2026
- Littoral, ville ou terrain : quel bien immobilier choisir en Occitanie ? - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Location balaruc-les-bains pour curiste : bien choisir son hébergement
 Servitude de non aedificandi : fonctionnement, limites et solutions pratiques
 Devenir marchand de biens : 4 statuts clés et la maîtrise de la TVA sur marge pour réussir
 Estimation Meilleurs Agents : 4 étapes pour fixer le prix de vente et comprendre l’indice de confiance