Maison sans terrain : un prix réduit, mais des droits à vérifier
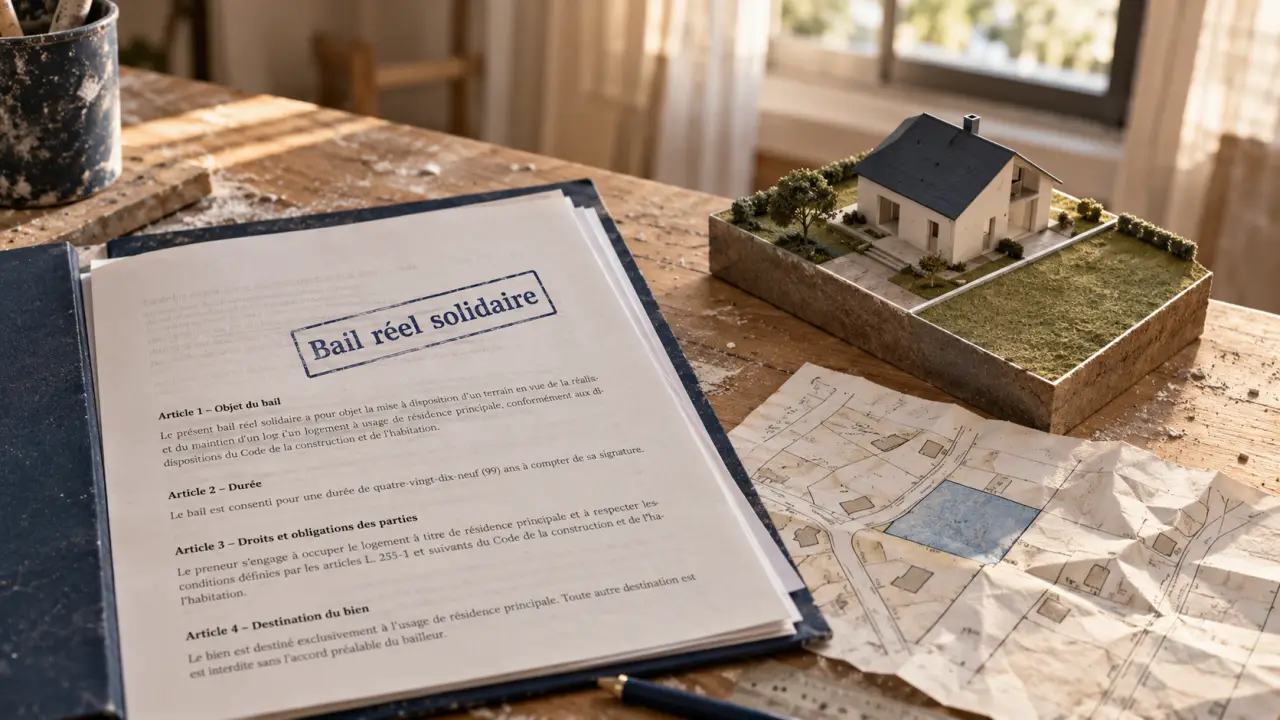
Oui, il est possible d’être propriétaire de sa maison sans posséder le terrain. Cette séparation doit toutefois s’appuyer sur un cadre juridique précis : construire sur le sol d’un tiers ou financer les travaux ne suffit pas. Le bail réel solidaire permet notamment d’acquérir des droits sur un logement tandis qu’un organisme conserve le foncier, en contrepartie d’une redevance et sous certaines conditions.
Le titre de propriété compte davantage que le financement de la maison
En droit français, la règle de l’accession rattache normalement les constructions au terrain. L’article 552 du Code civil prévoit que la propriété du sol emporte celle du dessus et du dessous. Dans une acquisition classique en pleine propriété, l’acheteur possède donc à la fois la parcelle et la maison.
Estimer le coût global d’une dissociation foncier-bâti
Comparez, sur une durée choisie, une acquisition classique avec une acquisition séparant le terrain et le bâti.
Résultats de l’estimation
Acquisition classique
- Coût initial
- —
- Total des redevances
- —
- Coûts récurrents sur la durée
- —
- Coût global
- —
Acquisition dissociée
- Coût initial
- —
- Total des redevances
- —
- Coûts récurrents sur la durée
- —
- Coût global
- —
Illustration budgétaire uniquement : ce résultat ne remplace pas un calcul contractuel, bancaire ou notarial. Aucun taux, plafond, impôt, indexation ou frais réglementaire n’est ajouté automatiquement.
Certains mécanismes juridiques permettent toutefois de dissocier le foncier du bâti. L’acquéreur détient alors des droits réels immobiliers sur le logement, dans les limites prévues par le titre ou le bail signé. Il ne s’agit ni d’une simple location résidentielle ni nécessairement d’une propriété perpétuelle comparable à celle d’une maison avec son terrain.
Cette séparation ne doit pas être confondue avec le démembrement entre usufruit et nue-propriété. Celui-ci répartit des prérogatives sur un bien, sans séparer systématiquement le sol de la construction.
Construire sur le terrain de son conjoint ne rend pas automatiquement propriétaire
Financer une maison sur une parcelle appartenant à son conjoint ou à un parent ne donne pas, à lui seul, la propriété des murs. Selon la situation, ce financement peut ouvrir droit à une créance ou à une indemnisation, sans créer de droit de propriété immobilière. Avant de construire, le notaire doit examiner le titre du terrain, le régime matrimonial et le montage envisagé.
BRS, OFS et proposition Lagleize : distinguer les dispositifs applicables
La loi Alur du 24 mars 2014 a créé les organismes de foncier solidaire, ou OFS. Développé ensuite, le bail réel solidaire est un outil de dissociation du foncier et du bâti destiné à maintenir des logements abordables dans la durée. L’OFS conserve le terrain et consent à l’acquéreur un bail de longue durée, de 18 à 99 ans.
Le logement doit être occupé comme résidence principale. L’accès est notamment soumis à des plafonds de ressources, et le prix de cession est encadré. Le dispositif intéresse particulièrement les secteurs où le foncier coûte cher, sans se limiter par principe aux seules zones tendues. Selon les programmes, il peut concerner une maison individuelle comme un appartement.
| Formule | Terrain | Contreparties essentielles |
|---|---|---|
| Pleine propriété classique | Détenu par l’acquéreur | Achat du terrain et du bâti ; revente généralement au prix du marché |
| BRS auprès d’un OFS | Conservé par l’OFS | Redevance, ressources plafonnées, résidence principale et revente encadrée |
| Autre bail conférant des droits réels | Conservé par un tiers | Durée, usage, cession et sort des constructions à vérifier dans le contrat |
| OFL envisagé par la proposition Lagleize | Conservé par un organisme foncier | Projet d’élargissement de la dissociation, à distinguer du BRS applicable |
La proposition Lagleize n’a pas supprimé la propriété des terrains
Le rapport de Jean-Luc Lagleize, remis au Gouvernement le 6 novembre 2019, comportait 50 propositions. La proposition de loi a été adoptée en première lecture à l’Assemblée nationale le 28 novembre 2019. Ce vote ne vaut pas promulgation : le mécanisme d’organismes de foncier libre, ou OFL, envisagé pour élargir la dissociation ne doit pas être présenté comme un régime général entré en vigueur.
La pleine propriété reste possible. Ces dispositifs ne retirent pas leur terrain aux propriétaires actuels et ne transforment pas automatiquement leur acquisition en location du sol.
Un prix d’achat inférieur, mais un budget à calculer sur la durée
L’intérêt économique tient à l’absence d’achat du terrain. Le rapport Lagleize relevait une hausse du prix du foncier de 71 % entre 2009 et 2019, contre 24 % pour le coût de construction. Dans les secteurs prisés, le terrain peut représenter environ 50 % du budget immobilier.
Les baisses de prix annoncées varient fortement : 20 à 40 % dans certaines présentations du projet Lagleize, 30 à 50 % dans Le Figaro et 30 à 60 % dans d’autres présentations de la dissociation. Ces fourchettes ne garantissent pas une décote équivalente pour un programme en BRS.
La redevance foncière s’ajoute au crédit. Le Figaro évoquait un ordre de grandeur de 1 ou 2 euros par mètre carré. Sans indication claire de périodicité ni d’assiette, ce repère ne suffit pas pour établir un budget. Seuls le montant prévu au contrat et sa règle de révision permettent une comparaison fiable.
- Comparez le prix d’acquisition, les frais d’acte et les frais de financement.
- Ajoutez la redevance, son indexation, les charges, l’assurance et l’entretien.
- Vérifiez la taxe foncière et les éventuels avantages locaux.
- Faites confirmer les aides mobilisables et, pour une opération éligible, la TVA réduite à 5,5 %.
La banque tient compte de la redevance dans l’analyse du budget. Un prix d’achat inférieur ne garantit donc pas l’obtention d’un financement : l’établissement doit aussi accepter les caractéristiques du bail et les garanties proposées.
Habiter, aménager, revendre : des droits réels, mais encadrés
Être propriétaire du logement ne donne pas carte blanche sur la parcelle. Le bail précise les espaces utilisables, les obligations d’entretien et les autorisations nécessaires. Une clôture, une terrasse ou une extension peuvent nécessiter l’accord du propriétaire du sol, une autorisation d’urbanisme et, le cas échéant, celui de la copropriété.
Vérifier le droit d’habiter ne suffit pas si l’accès au jardin, le passage des réseaux ou les interventions sur une canalisation restent mal définis. Faites préciser qui peut entrer sur la parcelle pour effectuer une réparation, qui en assume le coût et comment accéder aux équipements. Ces servitudes et responsabilités ont des conséquences concrètes sur l’usage quotidien du logement.
En BRS, la revente est possible, mais le prix est encadré selon les règles du bail. L’acquéreur doit également satisfaire aux conditions applicables, avec l’intervention de l’OFS. Sous certaines conditions, le mécanisme permet de reconstituer la durée du bail pour le nouvel acquéreur. Il ne faut donc pas supposer que chaque revente réduit mécaniquement la durée restante.
La transmission par succession est également possible, mais les héritiers ne bénéficient pas nécessairement des mêmes possibilités d’occupation sans condition. Leurs ressources, leur projet et les règles légales doivent être examinés. En cas de séparation ou de divorce, il faut aussi vérifier les modalités de reprise des droits et du financement.
Avant de signer, sécuriser le bail et les scénarios de sortie
Pour trouver une maison en BRS, contactez les OFS présents sur le territoire recherché, les collectivités ou les opérateurs qui commercialisent leurs programmes. Demandez le projet de bail et les conditions financières, et pas seulement une brochure présentant le prix des murs.
Le notaire doit vérifier la portée exacte des droits acquis, leur durée, les conditions de transmission et le sort des constructions à l’échéance. Un bail emphytéotique ou un autre montage n’offre pas automatiquement les mêmes protections qu’un BRS.
- Faites confirmer l’éligibilité du ménage et les obligations d’occupation.
- Lisez les clauses de révision de la redevance et de répartition des travaux.
- Examinez les conséquences d’un impayé et les conditions de résiliation.
- Demandez les règles de revente, de succession et d’indemnisation éventuelle.
Ce type d’achat peut réduire le coût d’accès au logement. Sa pertinence dépend de l’accord entre votre projet de vie, votre budget et les droits réellement inscrits dans l’acte.
- Maison sans terrain : un prix réduit, mais des droits à vérifier - 22 octobre 2026
- Littoral, ville ou terrain : quel bien immobilier choisir en Occitanie ? - 21 octobre 2026
- Pompe à chaleur en PACA : choisissez entre air/air et air/eau selon votre logement - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Maison à vendre à Marseille : comparer le prix, l’arrondissement et les critères décisifs
 Avocat en permis de construire : sécuriser votre projet et anticiper les recours
 Portail sur un droit de passage : quand l’accès doit rester fluide, direct et autonome
 Achat maison à Aix-en-Provence : le prix au m² compte, le quartier décide