LMNP : une fiscalité allégée, à condition d’anticiper la location et la revente
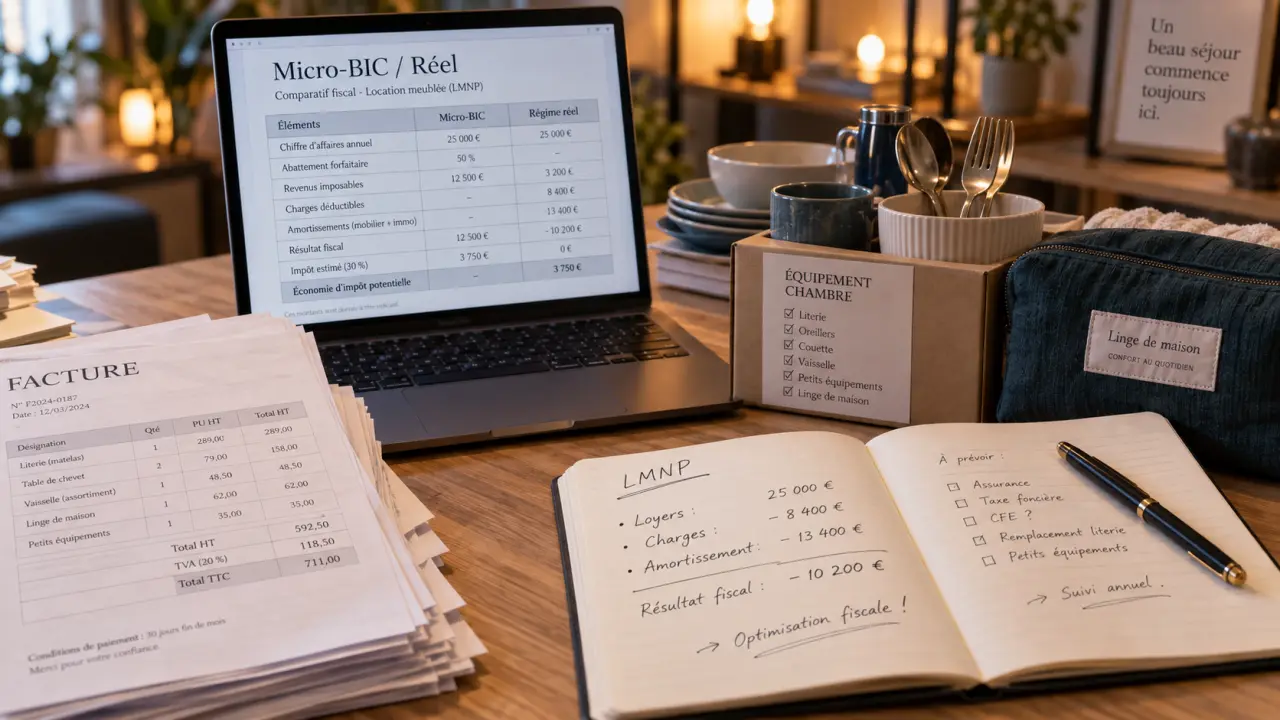
Le dispositif LMNP permet à un propriétaire de louer un logement meublé et de déclarer ses loyers dans la catégorie des bénéfices industriels et commerciaux (BIC). Il ne s’agit pas d’une loi autonome, mais d’un statut fiscal et administratif. Son intérêt dépend du bien choisi, de son ameublement, des recettes attendues, des charges, du mode de gestion et du projet de revente.
Le dispositif LMNP en clair : pour qui et quels logements ?
LMNP signifie loueur en meublé non professionnel. Ce statut concerne les particuliers qui perçoivent des revenus grâce à la location d’un logement suffisamment équipé pour que le locataire puisse y vivre normalement dès son arrivée. La location peut être proposée à l’année, de façon saisonnière ou dans certaines résidences avec services.
Calcul LMNP : micro-BIC ou réel
Comparez, à titre pédagogique, la base imposable théorique selon les données saisies.
Vos données annuelles
Résultats théoriques
Base micro-BIC théorique
—Résultat réel théorique
—Charges à dépasser pour favoriser le réel
—Formules et hypothèses
- Micro-BIC : recettes × (1 − 50 %), soit recettes × 50 %, uniquement si les recettes ne dépassent pas 77 700 €.
- Réel théorique : recettes − charges déductibles − amortissement.
- Seuil indicatif : pour que le réel soit strictement inférieur au micro-BIC, les charges doivent dépasser recettes × 50 % − amortissement, avec un minimum affiché de 0 €.
Les montants négatifs éventuellement affichés pour le réel sont des résultats mathématiques théoriques de la simulation, et non une conclusion fiscale.
Le seuil qui distingue LMNP et LMP
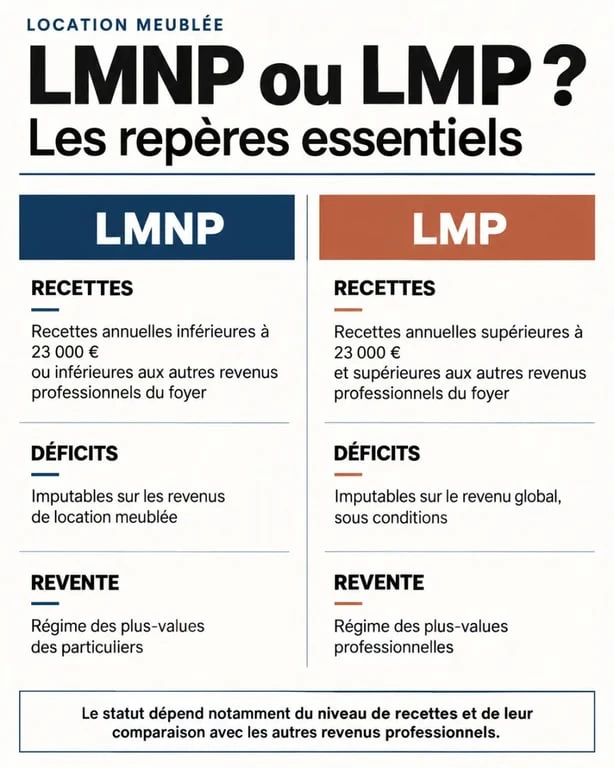
Le caractère non professionnel s’apprécie notamment au regard des recettes de location meublée du foyer fiscal. Le loueur relève du LMNP lorsque ces recettes sont inférieures à 23 000 € par an ou lorsqu’elles restent inférieures aux autres revenus d’activité du foyer. À l’inverse, le statut de loueur en meublé professionnel (LMP) peut s’appliquer lorsque les recettes dépassent 23 000 € et deviennent supérieures aux autres revenus professionnels du foyer.
| Point de comparaison | LMNP | LMP |
|---|---|---|
| Recettes de location meublée | Inférieures à 23 000 € ou inférieures aux autres revenus d’activité | Supérieures à 23 000 € et aux autres revenus professionnels |
| Déficits | Reportables pendant 10 ans sur les revenus LMNP | Reportables pendant 6 ans sur le revenu global, selon les conditions applicables |
| Revente | Régime des plus-values immobilières des particuliers, selon les règles applicables | Traitement différent lié au caractère professionnel de l’activité |
Un logement réellement prêt à habiter
Un appartement, une maison, un studio étudiant, un gîte, un mobil-home ou un logement situé en résidence services peuvent entrer dans le dispositif LMNP. Le bien doit toutefois répondre aux critères de la location meublée. Quelques meubles ne suffisent pas : le locataire doit pouvoir dormir, manger, cuisiner et entretenir le logement de manière autonome. Une surface minimale de 9 m² est notamment mentionnée pour le logement.
Prévoyez au minimum une literie avec couette ou couverture, des dispositifs d’occultation dans les pièces de nuit, des plaques de cuisson, un four ou un four à micro-ondes, un réfrigérateur, de la vaisselle, des ustensiles de cuisine, une table, des sièges, des rangements, des luminaires et du matériel d’entretien adapté. Cette liste d’équipements participe à la qualification de la location meublée et facilite l’installation du locataire.
Micro-BIC ou régime réel : une décision fiscale à chiffrer
Les revenus LMNP ne sont pas imposés comme des revenus fonciers. Ils relèvent des BIC, avec deux voies principales : le micro-BIC et le régime réel. Le bon choix ne dépend pas du montant du loyer seul. Il faut comparer l’abattement forfaitaire avec le total des dépenses réellement supportées.
| Régime | Fonctionnement | Profil souvent adapté |
|---|---|---|
| Micro-BIC | Abattement forfaitaire de 50 % pour la location meublée de longue durée, dans la limite de 77 700 € de recettes mentionnée | Peu de charges, gestion simple, comptabilité allégée |
| Régime réel | Déduction des frais, charges et amortissements justifiés | Crédit immobilier, travaux, mobilier ou frais importants |
Ce que le réel permet de prendre en compte
Au régime réel, les intérêts d’emprunt, les frais de gestion, l’assurance, la taxe foncière, les charges de copropriété, les frais d’entretien, les honoraires comptables et les dépenses liées au bien peuvent réduire le résultat imposable lorsqu’ils sont justifiés et rattachables à l’activité. Le mobilier acheté pour équiper le logement entre également dans le calcul.
L’amortissement comptable traduit la perte de valeur progressive de certains éléments du logement et du mobilier. Le terrain n’est pas amortissable, et le bien est analysé par composants. Le logement peut être amorti hors terrain, tandis que le mobilier suit généralement une durée plus courte. L’amortissement ne crée pas librement un déficit imputable sur le revenu global, mais il peut contribuer à limiter le bénéfice BIC imposable.
Chaque dépense justifiée, chaque composant amortissable et chaque échéance d’emprunt agit sur l’équilibre fiscal du projet. Un logement aux loyers élevés n’est donc pas automatiquement plus intéressant qu’un bien plus modeste, bien financé et correctement équipé. Avant d’opter pour le réel, établissez une prévision annuelle qui intègre la vacance locative, le renouvellement du mobilier, la comptabilité et les travaux. Le prix d’achat ne suffit pas à évaluer l’opération.
Déclarer l’activité et organiser la location sans faux départ
La location meublée est une activité à déclarer. La déclaration de début d’activité doit être effectuée dans les 15 jours suivant le premier jour de location. Cette formalité permet l’inscription au répertoire Sirène et l’obtention d’un numéro SIRET, qui identifie l’activité.
Comprendre la fiscalité des locations meublées (LMNP) : Découvrez les règles officielles, démarches et régimes fiscaux applicables aux revenus de location meublée non professionnelle.
Une feuille de route simple avant la première mise en location
- Vérifier que le logement est conforme et que l’ameublement permet une occupation immédiate.
- Conserver les factures d’acquisition, de mobilier, de travaux, d’assurance et de gestion.
- Déclarer le démarrage de l’activité pour obtenir le SIRET.
- Choisir le régime fiscal après comparaison entre l’abattement micro-BIC et les charges prévisionnelles.
- Préparer un bail adapté, un état des lieux détaillé et un inventaire précis du mobilier.
La gestion directe laisse davantage de contrôle sur le choix des locataires, l’entretien et la fixation du loyer, mais elle demande du temps. En location saisonnière, les changements de voyageurs, le ménage et les règles locales peuvent peser sur la rentabilité. Une agence ou un gestionnaire réduit cette charge opérationnelle, en contrepartie d’honoraires à intégrer au calcul.
Neuf, ancien ou résidence services : l’investissement change la nature du projet
Le LMNP peut s’appliquer à un bien ancien comme à un logement neuf ou acquis en VEFA. Dans l’ancien, le prix d’entrée peut être plus accessible et le quartier déjà établi. Les travaux, la performance énergétique et les coûts d’entretien doivent toutefois être examinés avec attention. Dans le neuf, les garanties et les normes récentes sont des atouts, sans dispenser d’étudier le niveau réel des loyers et la profondeur de la demande locale.
Le cas spécifique des résidences avec services
Les résidences étudiantes, seniors ou de tourisme reposent souvent sur une gestion déléguée à un exploitant. Le propriétaire signe alors un bail commercial, généralement conclu pour au moins 9 ans et renouvelable tacitement par périodes de 3 ans. Cette formule peut simplifier la gestion locative, mais elle crée une dépendance à la solidité financière de l’exploitant, aux clauses du bail et aux conditions de renouvellement.
Dans certaines configurations de résidences services, une récupération de TVA de 20 % sur le prix d’acquisition peut être envisagée sous conditions. La conservation du logement pendant 20 ans est évoquée pour la conserver définitivement. Une revente anticipée peut donc entraîner le reversement d’une partie de la TVA. Cet avantage ne doit pas faire oublier la qualité de l’emplacement, le taux d’occupation, les charges de résidence et le risque de baisse du loyer commercial.
La revente et les limites à anticiper dès l’achat
Le dispositif LMNP est souvent évalué à travers l’impôt sur les loyers, alors qu’un investissement immobilier se juge sur l’ensemble de son cycle de vie. Au régime réel, la comptabilité et les amortissements peuvent alléger la fiscalité courante. À la revente, le bien reste soumis au régime des plus-values immobilières des particuliers, selon les règles applicables. Il faut donc anticiper le prix de sortie, les frais de vente, la liquidité du marché et la durée de détention.
Les déficits provenant des charges, lorsqu’ils ne peuvent pas être absorbés immédiatement, sont reportables pendant 10 ans sur les revenus issus de locations meublées non professionnelles. Ce report peut améliorer le traitement fiscal des années suivantes, mais il ne compense pas une mauvaise acquisition. Une demande locative insuffisante, un mobilier à renouveler trop souvent, des charges élevées ou un financement mal calibré peuvent neutraliser le gain attendu.
Avant de signer, construisez un scénario prudent avec le loyer hors charges, la mensualité de crédit, la fiscalité, l’assurance, la copropriété, la comptabilité, les périodes sans locataire et le budget de remplacement du mobilier. Si le projet reste équilibré avec ces hypothèses, le LMNP devient un outil patrimonial cohérent, et non un simple argument fiscal.
- Achat maison à Aix-en-Provence : le prix au m² compte, le quartier décide - 22 septembre 2026
- Affiche Corse : comment choisir votre décoration entre héritage et tradition - 21 septembre 2026
- Acheter une maison dans le Var : pourquoi le littoral et l’arrière-pays n’ont plus les mêmes prix - 20 septembre 2026
Articles qui pourraient vous intéresser :
 La Boutique de Copropriété : syndic, gestion locative et transaction pour une gestion d’immeuble simplifiée
 Code entreprise Action Logement : comment le trouver et débloquer vos aides
 Appartement à Ajaccio : prix, quartiers et typologies à comparer
 Avocat en servitude : vérifier un droit de passage, un réseau ou une vue avant qu’ils ne bloquent votre terrain