Déclaration LMNP 2025 : le 5 mai 2026 concerne le régime réel, pas la déclaration en ligne
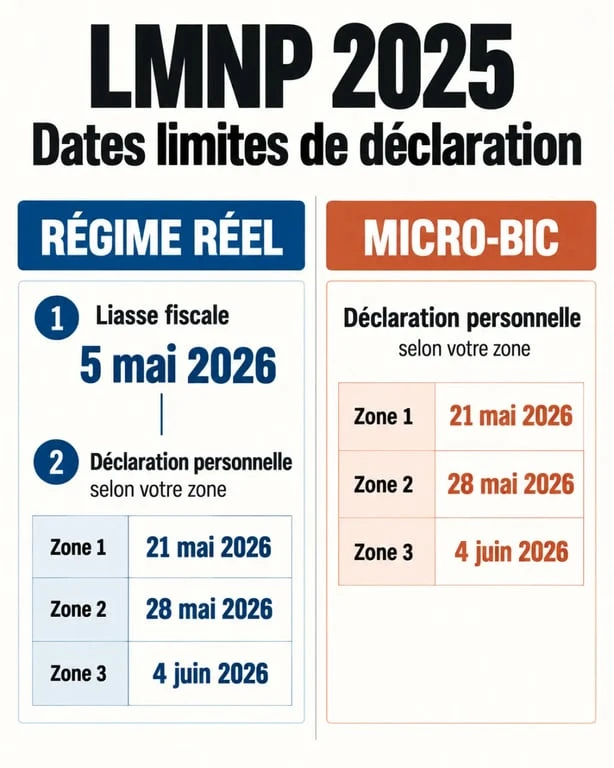
Les revenus de location meublée encaissés en 2025 se déclarent au printemps 2026. La date limite dépend d’abord de votre régime fiscal : au réel, la liasse fiscale doit être transmise avant la déclaration de revenus ; au micro-BIC, les recettes sont reportées directement dans la déclaration personnelle. Le calendrier ci-dessous vous permet d’identifier l’échéance qui vous concerne.
Les dates à inscrire pour vos revenus LMNP de 2025
Deux démarches peuvent se cumuler au régime réel : transmettre la déclaration professionnelle de résultat, puis reporter le résultat obtenu dans la déclaration de revenus en ligne. Il ne faut donc pas attendre l’échéance départementale de votre déclaration personnelle pour envoyer votre liasse fiscale.
| Situation du loueur | Échéance 2026 | Démarche à réaliser |
|---|---|---|
| LMNP au régime réel | 5 mai 2026 | Télétransmission de la liasse fiscale par EDI. |
| Déclaration de revenus sur papier | 19 mai 2026 | Envoi de la déclaration, le cachet de la Poste faisant foi. |
| Déclaration en ligne, zone 1 | 21 mai 2026 | Départements 01 à 19 et non-résidents. |
| Déclaration en ligne, zone 2 | 28 mai 2026 | Départements 20 à 54. |
| Déclaration en ligne, zone 3 | 4 juin 2026 | Départements 55 à 95 et 971 à 976. |
Au réel, le 5 mai est la date déterminante
Le loueur au réel doit produire une liasse fiscale qui récapitule son résultat BIC : recettes, charges déductibles, amortissements et éventuel déficit. Cette déclaration professionnelle est télétransmise via la procédure EDI au plus tard le 5 mai 2026. Une fois le résultat calculé, il est reporté dans la déclaration de revenus personnelle, avant la date correspondant à votre département.
Concrètement, un propriétaire domicilié dans le Rhône et imposé au réel a deux jalons : le 5 mai pour sa liasse, puis le 4 juin pour sa déclaration de revenus en ligne. La seconde échéance ne prolonge pas la première. Préparez donc les documents comptables suffisamment tôt pour disposer du résultat à reporter.
Au micro-BIC, la date dépend de votre département
Au micro-BIC, aucune liasse fiscale annuelle n’est à transmettre. Les recettes de location meublée sont déclarées dans la rubrique des bénéfices industriels et commerciaux de la déclaration de revenus. La date limite est donc celle de la zone géographique de votre domicile fiscal. Pour un non-résident, l’échéance correspond à celle du 21 mai 2026.
Micro-BIC ou réel : ce que votre régime change vraiment
Le régime d’imposition ne modifie pas seulement les formulaires. Il détermine aussi votre charge administrative, les frais pris en compte et votre calendrier. Vérifiez le régime appliqué avant de réunir vos pièces, plutôt que de reconstituer les informations dans l’urgence.
Guide fiscal officiel pour les loueurs en meublé non professionnels : Consultez les règles, échéances et modalités de déclaration applicables aux loueurs en meublé non professionnels, notamment au-delà de 23 000 € de recettes annuelles.
| Régime | Fonctionnement | Point de vigilance |
|---|---|---|
| Micro-BIC longue durée | Abattement forfaitaire de 50 % sur les recettes. | Plafond de recettes de 77 700 €. |
| Micro-BIC, meublé de tourisme non classé | Abattement forfaitaire de 30 %. | Plafond de recettes de 15 000 €. |
| Micro-BIC, meublé de tourisme classé | Abattement forfaitaire de 50 %. | Vérifier que le classement est bien applicable. |
| Régime réel | Déduction des charges et amortissement du bien et du mobilier. | Comptabilité et liasse fiscale à transmettre. |
Le réel peut être pertinent lorsque les intérêts d’emprunt, les travaux admis en déduction, les assurances, les frais de gestion et les amortissements dépassent l’avantage de l’abattement forfaitaire. Le micro-BIC simplifie la déclaration, mais ne permet pas de déduire les dépenses réelles une par une.
Le choix ne se résume pas au montant annuel des loyers. Il dépend de la structure durable de l’investissement : financement, charges récurrentes, mobilier à renouveler, travaux à venir et durée de détention envisagée. Une location peu coûteuse à gérer peut rester adaptée au micro-BIC. À l’inverse, un logement financé à crédit et fortement équipé mérite une simulation au réel, car les dépenses ne suivent pas toujours les loyers.
Si vous souhaitez opter pour le régime réel, l’option devait être exercée avant la date limite de déclaration des revenus 2024, au printemps 2025. Pour la déclaration des revenus 2025, vérifiez donc le régime effectivement applicable avant de préparer votre liasse ou votre déclaration en ligne.
Les changements à intégrer avant de valider la déclaration
Les amortissements ont désormais un effet à la revente
Depuis le 15 février 2025, les amortissements sont réintégrés dans le calcul de la plus-value lors de la cession d’un bien loué meublé. Le régime réel conserve son intérêt pour l’imposition des revenus courants, mais l’arbitrage doit aussi tenir compte de la sortie du patrimoine. Conservez une comptabilité lisible, le tableau des amortissements et les justificatifs utilisés pour établir les déclarations.
Les meublés de tourisme exigent une vigilance particulière
Les locations touristiques sont soumises à des seuils et à des abattements distincts selon qu’elles sont classées ou non. Le plafond du micro-BIC est fixé à 15 000 € pour un meublé de tourisme non classé, avec un abattement de 30 %. Pour un meublé classé, l’abattement est de 50 %.
Un enregistrement national des meublés de tourisme doit intervenir avant le 20 mai 2026. Le non-respect de cette obligation peut entraîner une amende de 10 000 €. Cette formalité est distincte de la déclaration fiscale : inscrivez-la dans votre calendrier administratif sans la confondre avec l’échéance de l’impôt sur le revenu.
Préparer votre déclaration sans courir après les justificatifs
Une préparation progressive limite les oublis et laisse le temps de corriger une incohérence comptable. Pour une activité débutée en cours d’année, l’immatriculation via le guichet des formalités des entreprises géré par l’INPI doit être effectuée dans les 15 jours suivant le commencement de la location.
- Rassemblez les recettes 2025 : loyers encaissés, charges facturées au locataire et éventuels revenus issus de plateformes.
- Triez les dépenses : intérêts d’emprunt, assurance, taxe foncière, frais de gestion, entretien, mobilier et factures de travaux. Au réel, chaque montant doit pouvoir être justifié.
- Vérifiez votre régime : micro-BIC ou réel, nature de la location et, pour le tourisme, existence d’un classement.
- Anticipez la liasse si vous êtes au réel, afin de respecter le 5 mai 2026 et de disposer du résultat à reporter sur votre déclaration personnelle.
- Conservez une copie des déclarations envoyées, des accusés de télétransmission et des pièces comptables dans un dossier annuel unique.
Les bailleurs assujettis à la TVA doivent aussi suivre leurs propres échéances, trimestrielles ou annuelles selon leur régime. La CFE peut également créer un rendez-vous distinct : lorsque son montant dépasse 3 000 €, un acompte de 50 % est à régler entre le 26 mai et le 16 juin. Ces obligations ne remplacent pas la déclaration BIC.
Retard ou erreur : agir plutôt que laisser la situation se bloquer
Un oubli ne doit pas conduire à l’inaction. Si la déclaration de revenus a été déposée mais comporte une erreur sur les recettes LMNP, il reste possible de la corriger après la date limite. Cette correction ne dispense toutefois pas des conséquences éventuelles d’un retard ou d’une insuffisance déclarative. Effectuez-la dès que l’erreur est identifiée.
Pour le régime réel, une liasse non transmise à temps appelle une réaction rapide : réunissez les éléments manquants, faites établir les documents comptables et régularisez sans attendre. Si la situation est complexe, notamment en cas de changement de régime, de location saisonnière, d’indivision, de première année d’activité ou de projet de revente, un professionnel habitué à la fiscalité des locations meublées peut sécuriser les choix déclaratifs.
Retenez la logique essentielle : 5 mai 2026 pour la liasse au réel, puis 21 mai, 28 mai ou 4 juin 2026 pour la déclaration en ligne selon votre zone. En préparant vos documents plusieurs semaines à l’avance, vous réduisez le risque d’erreur et distinguez clairement la déclaration professionnelle de votre déclaration personnelle.
- Achat maison à Aix-en-Provence : le prix au m² compte, le quartier décide - 22 septembre 2026
- Affiche Corse : comment choisir votre décoration entre héritage et tradition - 21 septembre 2026
- Acheter une maison dans le Var : pourquoi le littoral et l’arrière-pays n’ont plus les mêmes prix - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Mee vues : comment utiliser cet outil pour booster vos vidéos
 Vente en immo-interactif : 45 jours de publicité et 24h pour obtenir le meilleur prix
 Habitat troglodytique : 12°C toute l’année et les secrets d’une architecture creusée dans la roche
 Obligation du bailleur envers le locataire : logement décent, réparations et jouissance paisible