Défiscaliser une maison neuve : les vrais leviers hors Pinel
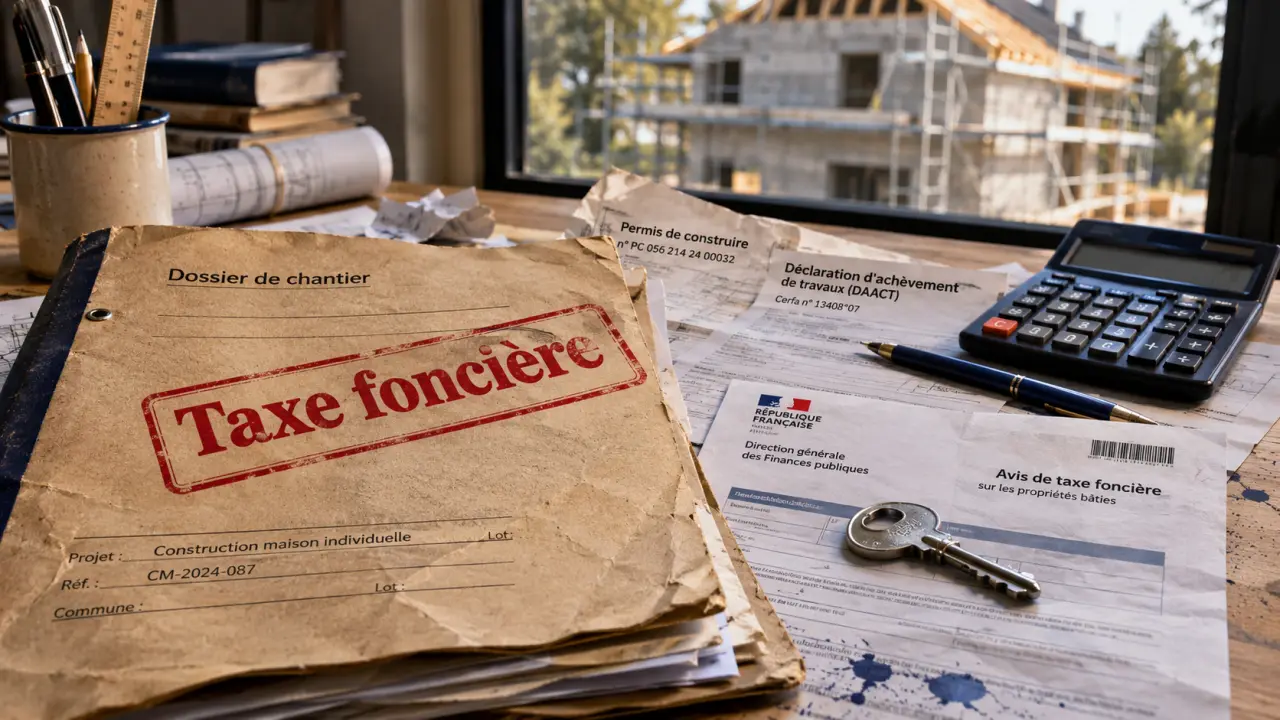
Faire construire ou acheter une maison neuve ne donne pas automatiquement droit à une réduction d’impôt. Pour défiscaliser une maison neuve, il faut distinguer votre résidence principale d’un investissement locatif, puis identifier les avantages réellement accessibles. Exonération temporaire de taxe foncière, déduction de certaines charges ou amortissement en location meublée : ces mécanismes ne répondent pas aux mêmes règles et ne produisent pas les mêmes économies.
Habiter la maison ou la louer : la distinction qui change tout
Le premier critère n’est pas le prix du terrain ni la performance énergétique du bâtiment : c’est l’usage prévu pour la maison. Une résidence principale et un logement destiné à la location relèvent de logiques fiscales différentes. Il faut donc définir le projet avant de chercher un dispositif.
Pour votre résidence principale, pas de réduction générale du prix d’achat
Si vous faites construire pour y vivre, le coût de la maison ne se déduit pas de votre revenu imposable. Les mensualités du crédit et les intérêts d’emprunt ne créent pas non plus, à eux seuls, un avantage fiscal. Les économies possibles portent notamment sur la taxe foncière, sous conditions, plutôt que sur l’impôt sur le revenu.
Les frais d’acquisition généralement moins élevés dans le neuf, ou un éventuel prêt à taux zéro, peuvent alléger le financement. Ce ne sont toutefois pas des réductions d’impôt. Cette distinction évite de surestimer le gain annoncé dans une simulation commerciale.
Pour un investissement locatif, le régime fiscal devient déterminant
Si la maison est louée, les loyers doivent être déclarés. La fiscalité dépend alors du type de location : nue ou meublée. Selon le régime retenu, certaines dépenses peuvent être déduites et, en location meublée au réel, un amortissement peut être pratiqué. L’objectif consiste surtout à réduire le bénéfice locatif imposable, sans nécessairement obtenir une réduction directe de votre impôt.
Les anciens dispositifs ne rendent pas toute maison neuve défiscalisable
Une publicité évoquant un « investissement neuf défiscalisant » ne suffit pas à établir l’éligibilité d’une maison. Chaque mécanisme possède ses propres conditions : nature du bâtiment, localisation, calendrier, niveau des loyers ou ressources du locataire. Il faut vérifier ces critères avant toute réservation.
Le formulaire administratif officiel à consulter et télécharger : Accédez à l’aperçu et aux informations de référence pour compléter votre démarche administrative.
Le Pinel n’est plus une porte d’entrée pour un nouvel achat
Le dispositif Pinel a pris fin pour les nouveaux investissements. Les contribuables ayant réalisé une opération éligible pendant sa période d’application peuvent conserver leur avantage, à condition de respecter leurs engagements. En revanche, il ne constitue plus une solution pour lancer aujourd’hui un nouveau projet.
Autre point essentiel : une maison individuelle neuve n’était déjà plus éligible au Pinel pour les demandes de permis de construire déposées depuis le 1er janvier 2021. Les présentations anciennes qui associent sans nuance construction d’une maison et réduction Pinel sont donc trompeuses pour un projet actuel.
Les dispositifs portant sur l’ancien ne financent pas une construction neuve
Le Denormandie concerne des investissements dans l’ancien avec travaux, dans des secteurs et sous des conditions définis. Il ne s’applique pas à une maison que vous faites construire sur un terrain. De même, les mécanismes liés à la restauration immobilière ou aux monuments historiques ne constituent pas des alternatives ordinaires pour une maison neuve.
Des régimes particuliers peuvent exister, notamment outre-mer. Leur application exige une analyse spécifique du territoire, du montage et des engagements locatifs. Ne transposez jamais les règles d’un investissement métropolitain à une opération ultramarine, ni l’inverse.
Taxe foncière : l’avantage à demander dès l’achèvement
Une construction nouvelle peut bénéficier d’une exonération temporaire de taxe foncière pendant deux ans, à compter du 1er janvier suivant son achèvement. Pour les logements, l’étendue de cet avantage dépend notamment des décisions locales. Il ne faut donc pas supposer que la totalité de votre avis disparaîtra.
Renseignez-vous auprès du service des impôts fonciers sur les règles applicables à la commune. Certaines sommes, comme la taxe d’enlèvement des ordures ménagères, peuvent rester dues. Cette exonération ne dispense pas non plus de la taxe d’aménagement liée à la construction.
Respecter le délai de déclaration
L’achèvement doit être déclaré à l’administration fiscale dans les 90 jours. Pour une maison individuelle, utilisez le parcours déclaratif ou le formulaire demandé par l’administration, notamment via votre espace consacré aux biens immobiliers lorsque cette démarche y est proposée. Une déclaration tardive peut réduire ou faire perdre le bénéfice de l’exonération.
Pensez au calendrier fiscal comme à un sablier : le délai commence à s’écouler lorsque la maison est effectivement utilisable conformément à sa destination, pas nécessairement au déménagement ni à la clôture de toutes les finitions. Conservez les justificatifs d’achèvement et programmez un rappel dès la livraison. Cette discipline administrative peut préserver une économie plus certaine qu’une optimisation fiscale complexe.
Avant de signer, demandez également une estimation de la taxe foncière après exonération. Une charge temporairement allégée doit retrouver sa place dans votre budget à moyen terme.
Location nue ou meublée : deux façons de limiter l’impôt sur les loyers
Pour une maison neuve mise en location, le choix du régime fiscal doit suivre la demande locative réelle. Un logement familial loué durablement n’a pas nécessairement intérêt à être meublé uniquement pour des raisons fiscales.
En location nue, déduire les charges admissibles au réel
Les loyers d’une location nue relèvent des revenus fonciers. Au régime réel, les intérêts d’emprunt, les frais de gestion, certaines assurances et la taxe foncière pour sa part déductible peuvent notamment diminuer le revenu imposable. Chaque dépense doit être justifiée et répondre aux conditions fiscales applicables.
En revanche, le prix de construction de la maison n’est pas une charge déductible des revenus fonciers. Les dépenses de construction, de reconstruction ou d’agrandissement ne permettent pas de créer un déficit foncier déductible comme certaines dépenses d’entretien ou de réparation. Une maison neuve offre donc généralement moins de travaux immédiatement déductibles qu’un bien ancien à rénover.
En location meublée, étudier l’amortissement sans oublier la revente
La location meublée relève des bénéfices industriels et commerciaux. Au régime réel, il est possible, sous conditions, de déduire des charges et d’amortir le bâtiment ainsi que le mobilier. Le terrain, lui, n’est pas amortissable. L’amortissement traduit comptablement la consommation de la valeur du bien dans le temps ; sa déduction est encadrée.
Ce fonctionnement peut réduire sensiblement le résultat locatif imposable, mais demande une comptabilité adaptée. Pour les loueurs en meublé non professionnels, les amortissements déduits peuvent désormais influer sur le calcul de la plus-value lors de la vente, sous réserve des exceptions légales. Une simulation doit donc intégrer l’exploitation et la sortie, pas seulement les premières années.
Vérifier le gain net avant de choisir un montage
La bonne question n’est pas seulement « combien d’impôt vais-je économiser ? », mais « que me restera-t-il après toutes les dépenses ? ». Une économie fiscale ne compense pas automatiquement un terrain trop cher, une vacance locative prolongée ou une maison difficile à revendre.
Faites comparer plusieurs scénarios sur une même durée de détention, avec des hypothèses identiques de loyer et de financement. Votre simulation doit au minimum intégrer :
- Le coût total du terrain, de la construction et des aménagements.
- Les intérêts, l’assurance emprunteur et les frais de financement.
- La taxe foncière après l’exonération éventuelle.
- L’entretien, les assurances, la gestion et les périodes sans locataire.
- La fiscalité des loyers, les frais comptables éventuels et la fiscalité de revente.
Faites valider les hypothèses fiscales par un professionnel, notamment si vous envisagez une location meublée, une société ou un investissement outre-mer. Pour une maison neuve, le meilleur avantage reste celui qui s’accorde avec un projet immobilier solide : un emplacement demandé, un financement soutenable et un usage cohérent sur la durée.
- Propriété avec accès direct au littoral : les vérifications qui évitent d’acheter un accès illusoire - 21 novembre 2026
- Droit immobilier à Perpignan : choisir un avocat selon le dossier, pas seulement l’adresse - 20 novembre 2026
- Terrain de loisir : ce qu’on peut y installer, et ce qui vous expose à une amende - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Faut-il acheter l’action genfit en 2025 : analyse complète et avis
 SCPI Corum Origin : 12 ans de performance à 6 % et les enjeux d’une stratégie opportuniste
 Vente de résidence principale : comment éviter l’impôt sur la plus-value ?
 Expert comptable Marseille : le bon cabinet selon votre quartier, votre statut et vos urgences