Vendre ou louer : comparez le capital disponible aux loyers vraiment encaissés
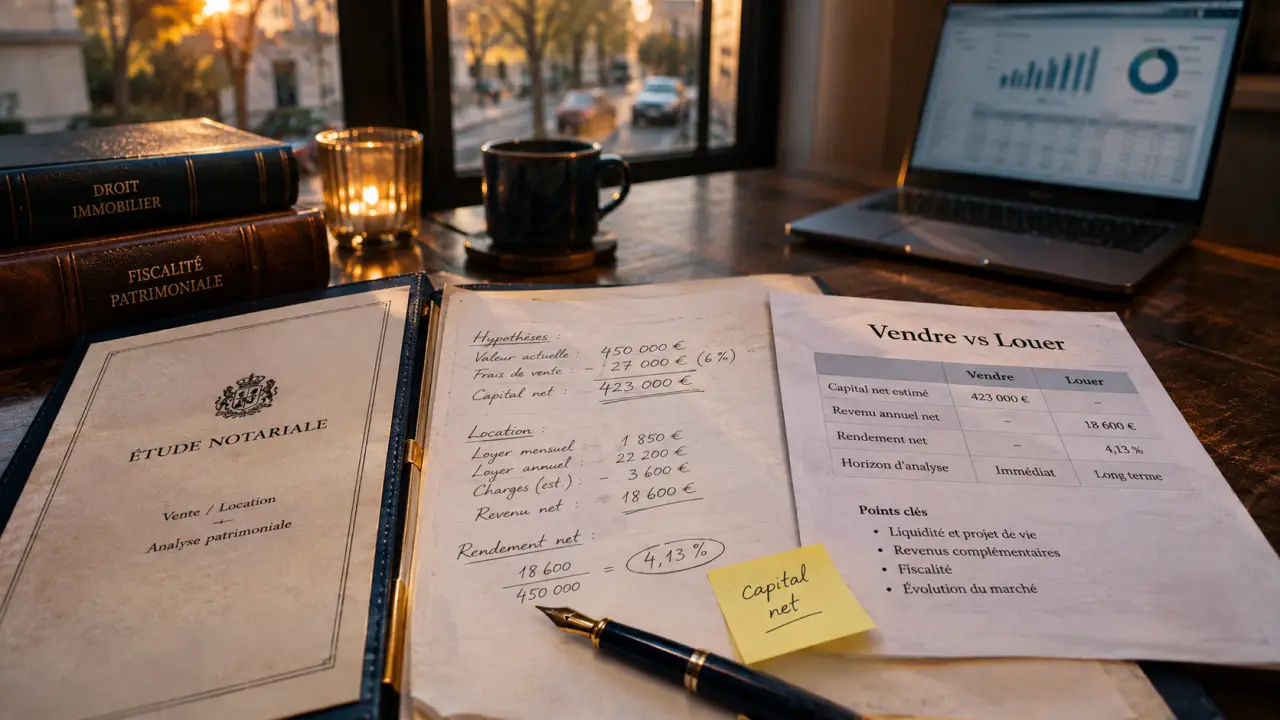
Vendre est généralement préférable si vous avez besoin d’un apport rapidement ou ne souhaitez plus supporter les risques du bien. Louer peut être pertinent si le logement dégage un revenu net suffisant, reste légalement louable et s’inscrit dans un projet patrimonial durable. Pour trancher, comparez ce que chaque option vous laisse réellement, après crédit, charges, travaux et fiscalité.
Commencez par votre besoin d’argent et votre horizon
Un déménagement ne conduit pas nécessairement à vendre. Une mutation temporaire peut justifier de conserver un logement dans lequel vous envisagez de revenir. À l’inverse, un nouvel achat nécessitant un apport important rend parfois la vente indispensable : les futurs loyers ne remplacent pas un capital immédiatement mobilisable, et la banque ne les retient pas nécessairement intégralement pour calculer votre capacité d’emprunt.
Après un héritage ou une séparation, la question dépasse le rendement. En indivision, conserver le bien implique de s’accorder sur les travaux, la gestion et le partage des revenus. Faites préciser les règles de décision et les modalités de sortie par le notaire avant de vous engager.
| Votre priorité | Option à examiner d’abord | Point de vigilance |
|---|---|---|
| Financer un achat ou solder des dettes | Vendre | Calculer le capital restant après remboursement |
| Préparer des revenus complémentaires | Louer | Vérifier le revenu après impôt et travaux |
| Revenir habiter sur place | Louer temporairement | Respecter le bail et les conditions de reprise |
| Éviter la gestion et les dépenses imprévues | Vendre | Accepter de renoncer au bien et à son évolution future |
Un événement de vie agit souvent comme un catalyseur : il accélère une décision patrimoniale jusque-là repoussée. Pour éviter de confondre urgence personnelle et urgence immobilière, fixez deux échéances distinctes : la date à laquelle vous avez besoin d’argent et celle à laquelle vous souhaitez ne plus gérer le logement. Cette séparation permet parfois d’organiser une vente sereine plutôt que de signer une location par défaut.
Comparez le produit net de vente au rendement net de location
Le prix affiché n’est pas votre capital disponible
Capital disponible = prix de vente − frais à votre charge − capital restant dû − frais de remboursement et de garantie − impôt éventuel sur la plus-value. Vérifiez si l’estimation est exprimée honoraires inclus ou net vendeur pour ne pas soustraire deux fois les frais d’agence.
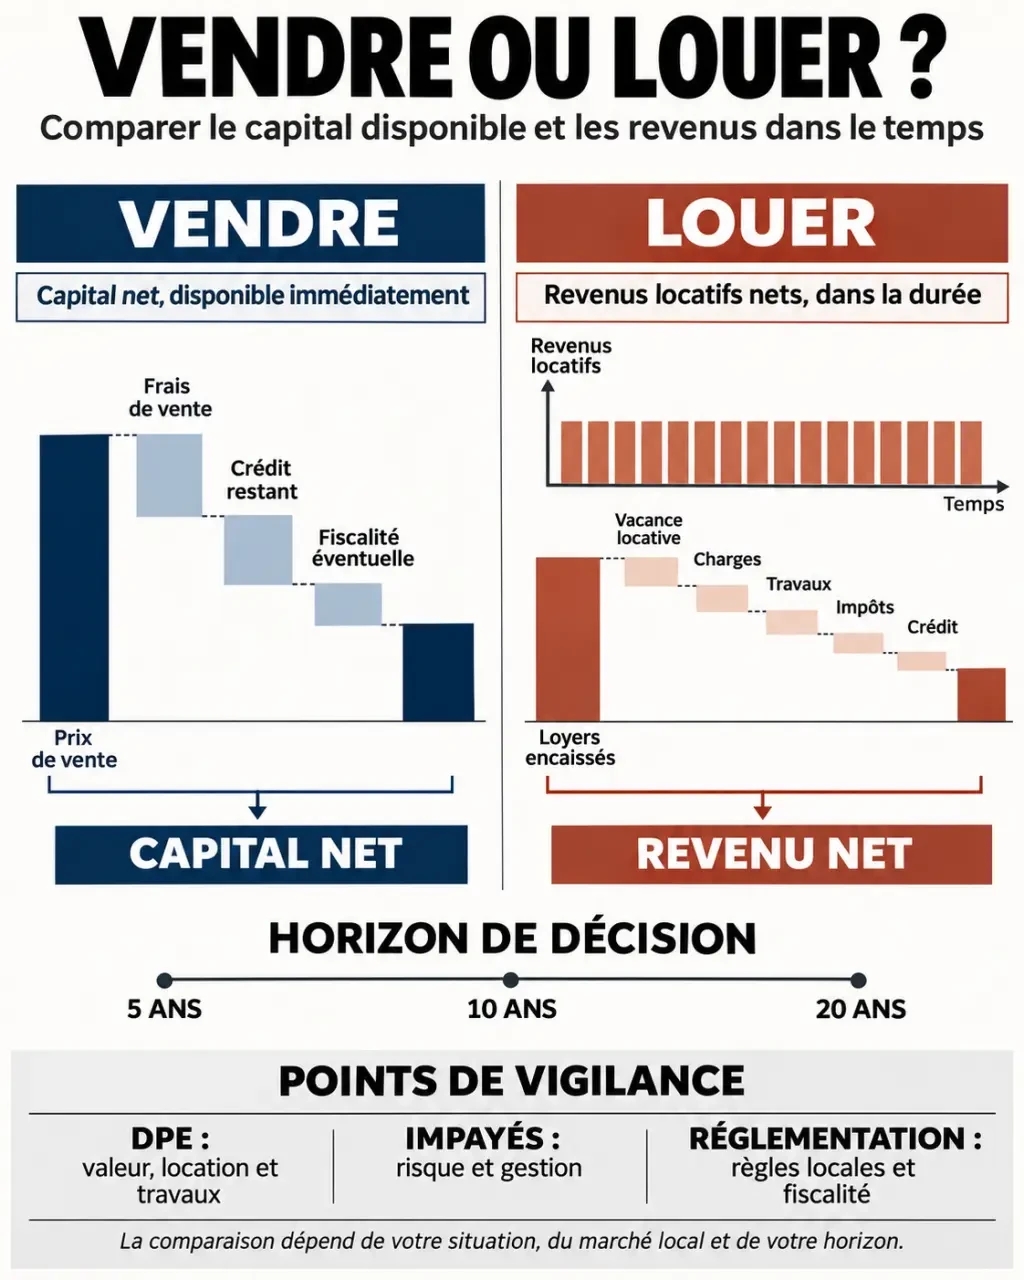
Les diagnostics peuvent représenter 300 à 800 €, et les honoraires d’agence 3 à 8 % du prix selon le mandat. Une indemnité de remboursement anticipé ou une mainlevée d’hypothèque peut également s’ajouter. Vous pouvez vendre avant la fin du prêt : le notaire organise alors son remboursement sur le prix, sous réserve que les fonds soient suffisants.
Un exemple pour distinguer rendement et trésorerie
Prenons un logement valant 250 000 €, louable 1 000 € par mois hors charges. Son rendement brut est de 12 000 ÷ 250 000 × 100 = 4,8 %. Avec 3 000 € de dépenses annuelles non récupérables, assurance, gestion et provision pour entretien, le rendement net avant impôt tombe à 3,6 %.
Si l’impôt et les prélèvements applicables représentent, par hypothèse, 1 800 €, il reste 7 200 €, soit 2,88 % net-net. Avec des mensualités de crédit totalisant 8 400 € par an, votre trésorerie devient négative de 1 200 €. Une partie du remboursement constitue néanmoins du patrimoine : trésorerie négative et absence de rentabilité ne sont pas synonymes.
La méthode Larcher, qui retient neuf mois de loyer au lieu de douze, donne un premier ordre de grandeur, pas un budget fiable. Chiffrez séparément vacance, taxe foncière non récupérable et gros travaux. Puis comparez, sur une même durée, les loyers nets et la valeur de revente future avec le capital vendu et son éventuel réinvestissement, sans supposer une hausse certaine des prix.
Intégrez la fiscalité avant de choisir
À la vente, le statut du logement change le résultat
La vente de la résidence principale bénéficie généralement d’une exonération de plus-value, sous réserve de remplir les conditions. Pour une résidence secondaire ou un investissement, le taux de droit commun associe 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %, avant abattements et éventuelle surtaxe.
Les abattements dépendent de la durée de détention ; le régime de droit commun prévoit une exonération après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. Faites confirmer le calcul applicable au jour de l’acte par le notaire. Louer votre ancienne résidence principale avant de vendre peut modifier son exonération : simulez ce point avant de signer un bail.
En location, comparez le micro et le réel
En location nue, le micro-foncier s’applique, sous conditions, jusqu’à 15 000 € de revenus bruts annuels, avec un abattement de 30 %. Le réel permet de déduire les charges admissibles effectivement supportées, notamment certains travaux et intérêts d’emprunt, mais pas le remboursement du capital.
En meublé, les recettes relèvent des BIC. Le micro-BIC applique un abattement forfaitaire ; au réel, le LMNP permet notamment l’amortissement dans les limites prévues. Attention : les amortissements déduits peuvent désormais augmenter la plus-value imposable à la revente, sauf exceptions. Les seuils dépendent de l’activité et de l’année fiscale : ne transposez pas ceux de la location touristique à un meublé de longue durée.
Vérifiez que le bien peut être loué sans absorber votre épargne
En France métropolitaine, le calendrier de décence énergétique exclut progressivement les logements classés G, puis F à partir de 2028 et E à partir de 2034, selon les échéances légales applicables aux baux. Faites vérifier la validité du DPE et les règles concernant votre logement avant toute mise en location. Les territoires ultramarins suivent un calendrier distinct.
Calculez votre plus-value immobilière imposable : Estimez rapidement la plus-value imposable lors de la vente d’un bien immobilier en France, en tenant compte des abattements et de la fiscalité applicable.
Un logement énergivore peut être vendu en l’état, avec les diagnostics et, lorsque requis, l’audit énergétique. Comparez une vente avec décote à une rénovation suivie d’une location. MaPrimeRénov’ et les CEE peuvent réduire certains coûts sous conditions ; Loc’Avantages et Denormandie répondent à des engagements spécifiques, pas à une exonération automatique.
Fixez ensuite le loyer à partir de biens réellement comparables et des règles locales. Zone tendue et encadrement par loyers de référence sont deux dispositifs différents. Un loyer espéré mais interdit fausse tout le calcul.
Prévoyez enfin une réserve pour la vacance, les dégradations et les appels de fonds de copropriété. La gestion déléguée représente souvent 5 à 10 % des loyers perçus ; une assurance loyers impayés environ 2,5 à 5 % des loyers annuels, selon les garanties. Vérifiez exclusions, franchises et conditions d’éligibilité du locataire.
Gardez une sortie réaliste, puis passez à l’action
Un bail meublé d’un an n’offre pas une récupération automatique du logement à son terme. Le congé du bailleur doit respecter un motif légal, les délais et les protections éventuelles du locataire. En location nue, le bail habituel dure trois ans avec un bailleur personne physique ; le congé doit parvenir au moins six mois avant l’échéance. En meublé, ce délai est généralement de trois mois.
Vous pouvez aussi vendre occupé : le bail se poursuit avec l’acquéreur, ce qui peut réduire le nombre d’acheteurs intéressés. Pour une vente libre, anticipez le congé et les éventuels droits de préemption plutôt que de promettre une disponibilité incertaine.
- Obtenez deux estimations de vente et une estimation locative argumentée.
- Réunissez DPE, charges, taxe foncière, échéancier du prêt et travaux prévisibles.
- Faites simuler la fiscalité des deux options.
- Testez une année avec vacance et dépense imprévue.
- Choisissez l’option compatible avec votre budget, votre disponibilité et votre horizon.
Conserver n’est pas toujours sécurisant, vendre n’est pas toujours renoncer. La bonne décision est celle qui finance votre projet sans vous imposer un risque ou une contrainte que vous ne pouvez pas assumer.
- Propriété avec accès direct au littoral : les vérifications qui évitent d’acheter un accès illusoire - 21 novembre 2026
- Droit immobilier à Perpignan : choisir un avocat selon le dossier, pas seulement l’adresse - 20 novembre 2026
- Terrain de loisir : ce qu’on peut y installer, et ce qui vous expose à une amende - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Investissement Pinel : 39 villes à éviter pour protéger votre patrimoine
 Maison à vendre à Draguignan : 3 041 €/m², le terrain peut tout changer
 Achat immobilier à Perpignan : comparez prix, quartiers et types de biens avant de visiter
 Renobat PACA : sécuriser un immeuble en péril avant de réparer ses structures