Vendre un bien financé par un prêt : pourquoi le remboursement reste la règle, sauf accord de la banque
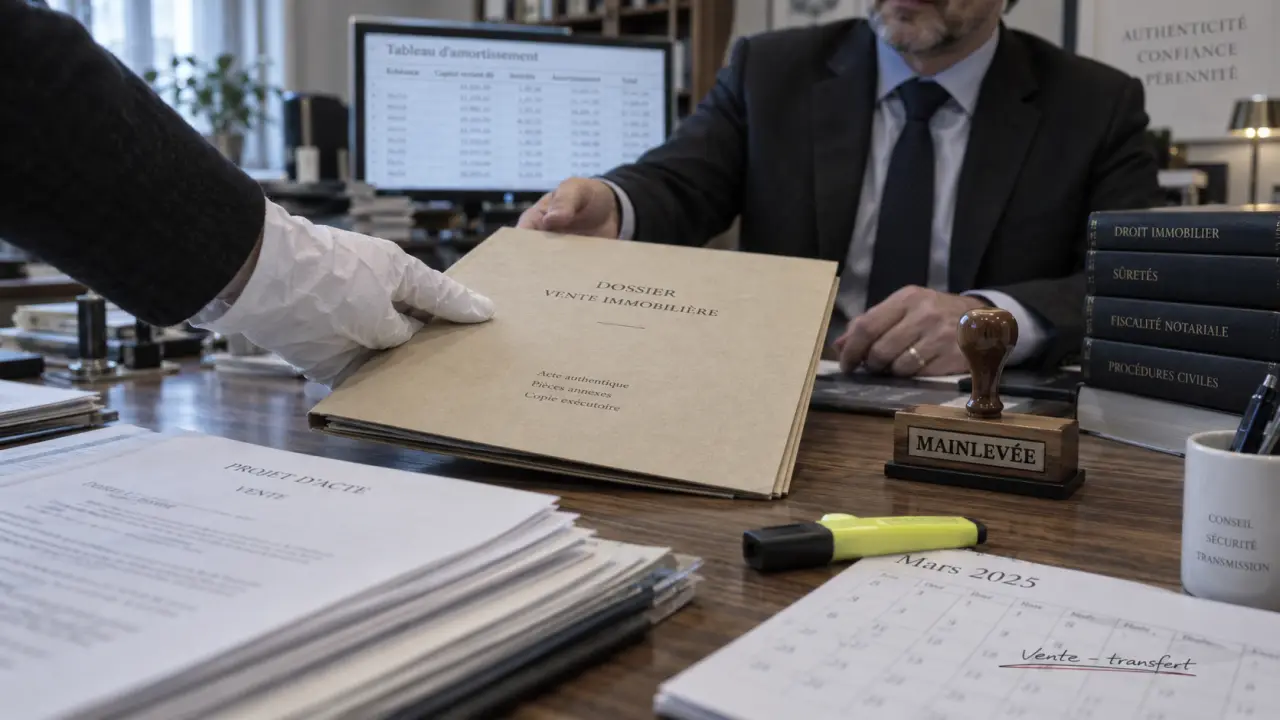
Vendre un logement alors que le crédit court encore est possible. En revanche, conserver le prêt après la vente du bien qui le garantissait n’est pas une décision que l’emprunteur peut prendre seul. Dans la plupart des dossiers, le prix de vente sert à solder le capital restant dû par l’intermédiaire du notaire. Une exception existe toutefois : le transfert du prêt sur un nouveau bien, si le contrat le prévoit et si la banque l’accepte.
Après la vente, le notaire règle d’abord le crédit immobilier
Lors de la signature définitive, l’acquéreur verse le prix au notaire. Celui-ci demande à la banque un décompte de remboursement, puis utilise les fonds pour régler le capital restant dû, les intérêts éventuellement échus et, selon le contrat, l’indemnité de remboursement anticipé. Le solde est ensuite reversé au vendeur.
Estimer le coût d’un transfert ou d’un nouveau prêt
* Avertissement : Il s’agit d’une estimation à titre indicatif. Ce calcul ne prend pas en compte l’assurance emprunteur, la fiscalité, les évolutions futures des taux, ni les conditions particulières de votre contrat actuel.
L’article L313-47 du Code de la consommation reconnaît à l’emprunteur le droit de rembourser son prêt par anticipation. Dans le cadre d’une vente, ce remboursement est très souvent prévu par le contrat de prêt et imposé en pratique par la garantie attachée au bien : hypothèque, privilège de prêteur de deniers ou caution.
L’hypothèque explique le rôle central du notaire
Quand le logement est hypothéqué, il ne suffit pas de promettre à la banque que les mensualités continueront d’être payées. Pour vendre un bien libre de cette charge, il faut organiser la mainlevée d’hypothèque. Le notaire coordonne cette opération pour que l’acte puisse être publié au service de la publicité foncière. Sans règlement du prêteur, ou sans garantie de remplacement acceptée, la vente peut être bloquée.
Le prix de vente ne passe donc pas directement du compte de l’acquéreur à celui du vendeur. Le notaire le répartit entre les créanciers et le vendeur selon les instructions prévues pour l’opération. Ce circuit protège l’acquéreur, qui doit recevoir un bien libéré de ses garanties, ainsi que la banque, qui ne perd sa sûreté qu’après remboursement ou mise en place d’une garantie de remplacement.
Ne pas rembourser son prêt immobilier après la vente : quelles sanctions ?
La première conséquence est civile et bancaire. Si le contrat prévoit l’exigibilité immédiate du capital lors de la vente, la banque peut réclamer le remboursement intégral. Elle peut aussi invoquer la déchéance du terme, prévue par l’article 1305 du Code civil. L’emprunteur perd alors le bénéfice du paiement échelonné et la dette devient immédiatement exigible.
La déchéance du terme n’intervient pas automatiquement à la moindre difficulté. Le risque devient toutefois sérieux en cas de vente dissimulée, de fausse déclaration, de suppression de la garantie sans accord ou de défaut de paiement. Selon les stipulations du prêt, deux mensualités consécutives impayées peuvent notamment constituer un signal d’alerte.
Une fraude peut entraîner un risque pénal
La situation change si le vendeur trompe volontairement la banque, le notaire ou l’acquéreur pour détourner le prix de vente ou masquer l’existence du crédit. L’escroquerie, visée à l’article 313-1 du Code pénal, est punie jusqu’à 5 ans d’emprisonnement et 375 000 € d’amende. Cette sanction ne concerne pas toute vente réalisée alors qu’un crédit est encore en cours : elle suppose des manœuvres frauduleuses. Chercher à contourner le circuit notarial expose donc à des conséquences bien plus lourdes qu’une simple indemnité.
- La vente peut être retardée tant que la mainlevée n’est pas organisée.
- La banque peut exiger le capital restant dû, majoré des intérêts et pénalités prévus.
- Le vendeur peut perdre le bénéfice de son taux et de son échéancier initial.
- Un litige peut surgir avec l’acquéreur si le bien n’est pas délivré libre de garantie.
Le transfert de prêt : la seule vraie façon de garder son ancien taux
La portabilité, aussi appelée transférabilité, permet de déplacer un prêt immobilier existant sur le logement acheté après la vente. L’objectif est de conserver le taux d’intérêt, la durée restante et, sous réserve d’ajustements, l’assurance emprunteur. Cette solution est particulièrement recherchée lorsque le taux du prêt initial est plus favorable que les conditions proposées pour un nouveau financement.
La portabilité n’est ni automatique ni un droit général. Il faut d’abord retrouver dans l’offre de prêt une clause de portabilité ou de transférabilité. Même lorsque cette clause existe, la banque étudie le nouveau projet : valeur et nature du bien, niveau d’endettement, stabilité des revenus, montant à financer et qualité de la nouvelle garantie.
Les conditions qui font souvent échouer le transfert
Une hypothèque doit pouvoir être reportée ou remplacée par une sûreté équivalente. Avec une caution, l’organisme de cautionnement doit également donner son aval. La banque peut exiger un avenant au contrat, une nouvelle assurance adaptée au bien ou un apport complémentaire si le nouveau logement est plus cher. Le transfert doit être anticipé avant la mise en vente. Un délai maximal de 6 mois entre la vente et le nouvel achat est généralement toléré, mais seul l’accord écrit de l’établissement prêteur sécurise l’opération.
Les prêts aidés exigent une vigilance renforcée. Pour un PTZ, un prêt conventionné (PC) ou un prêt d’accession sociale (PAS), le nouveau bien doit respecter les conditions d’attribution du prêt lorsqu’un transfert est envisagé dans les 6 ans suivant le déblocage des fonds. Une revente ne dispense donc pas de relire les règles propres au financement obtenu.
Transfert, rachat ou prêt relais : comparer avant de signer
| Solution | Quand elle convient | Atout principal | Point de vigilance |
|---|---|---|---|
| Transfert de prêt | Un nouveau bien est acheté rapidement et la banque l’accepte. | Conservation possible du taux et absence de remboursement classique. | Clause contractuelle, nouvelle garantie et validation bancaire nécessaires. |
| Rachat de crédit | Le transfert est refusé ou le projet doit être entièrement refinancé. | Nouvelle structure de financement, éventuellement auprès d’une autre banque. | Nouveau taux, frais de dossier, garantie et coût global à comparer. |
| Prêt relais | Le nouvel achat intervient avant l’encaissement de la vente. | Finance la période de transition, jusqu’à 80 % du prix du bien à vendre. | Risque si la vente tarde ou si son prix est revu à la baisse. |
Le rachat de crédit ne conserve pas le prêt initial : il le rembourse pour en souscrire un nouveau. Il peut aussi regrouper plusieurs emprunts, par exemple un crédit immobilier et un prêt travaux. Le prêt relais, lui, n’évite pas nécessairement le remboursement du crédit lié au bien vendu. Il donne surtout du temps pour synchroniser l’achat et la vente.
Les démarches à engager avant le compromis de vente
Agir tôt évite de découvrir l’impossibilité de transférer le prêt une fois le compromis signé. Commencez par demander à votre banque l’offre de prêt complète, le tableau d’amortissement et un décompte prévisionnel de remboursement. Repérez les clauses relatives à la vente, à l’exigibilité anticipée, aux indemnités et à la transférabilité.
- Présentez à la banque votre calendrier de vente et les caractéristiques du futur achat.
- Demandez une réponse écrite sur la faisabilité d’un transfert et sur les garanties attendues.
- Transmettez ces éléments au notaire avant la signature du compromis.
- Comparez le coût total d’un transfert avec celui d’un nouveau prêt : taux, assurance, indemnité de remboursement anticipé, frais de garantie et frais de dossier.
- En cas de refus difficile à comprendre ou de litige, faites relire le contrat par un avocat en droit bancaire ou sollicitez un courtier pour étudier le refinancement.
La bonne approche consiste à prévenir l’établissement prêteur avant la vente et à documenter chaque étape. Un accord écrit de la banque et une coordination précoce avec le notaire sont les deux protections essentielles pour préserver la vente et, si les conditions sont réunies, conserver l’ancien crédit.
- Maison de Vacances déco catalogue : 4 adresses pour trouver coussins, linge et mobilier - 5 octobre 2026
- Bail, vente ou chantier : quel avocat consulter à Aix-en-Provence ? - 4 octobre 2026
- Vendre un bien financé par un prêt : pourquoi le remboursement reste la règle, sauf accord de la banque - 3 octobre 2026
Articles qui pourraient vous intéresser :
 Maison mitoyenne par le garage : entre gain d’espace et risques acoustiques
 Acte de propriété d’une maison : 4 étapes pour l’obtenir et sécuriser votre titre
 Abus de droit et servitude de passage : 3 recours pour agir et indemnisation
 Aix-en-Provence : 5 482 €/m², quartiers et copropriété à vérifier avant d’acheter