Louer sa résidence principale à l’année : le logement reste à vous, pas son statut
Oui, vous pouvez louer votre résidence principale à l’année. Mais si vous déménagez et confiez tout le logement à un locataire, celui-ci cesse généralement d’être votre résidence principale. Les règles ne sont donc pas celles d’une location touristique pendant vos vacances. Le bon choix dépend surtout de votre occupation du bien, de votre date de retour et du revenu réellement disponible après charges et impôts.
Logement entier ou chambre : deux projets aux conséquences différentes
La résidence principale est votre logement habituel et effectif, généralement occupé au moins 8 mois par an, sauf exceptions, notamment professionnelles, médicales ou de force majeure. Conserver cette adresse sur vos documents ne suffit pas si vous habitez durablement ailleurs.
Lorsque vous louez l’intégralité du bien à l’année après un déménagement, il devient un logement locatif pour vous et, généralement, la résidence principale du locataire. Il ne devient pas automatiquement votre résidence secondaire. Pensez à actualiser son occupation dans la rubrique des biens immobiliers de votre espace fiscal.
En revanche, louer une chambre tout en continuant à vivre sur place permet de conserver votre résidence principale. La pièce doit répondre aux critères de décence et le contrat préciser les espaces privatifs, les pièces partagées et les charges.
Avant de louer une chambre, examinez le corridor entre l’entrée, la chambre, la salle d’eau et la cuisine. Le locataire peut-il circuler sans traverser votre espace intime ? Ce parcours quotidien révèle souvent mieux que la superficie si la cohabitation sera viable. Définir les accès, le rangement et les horaires d’usage des espaces communs évite des tensions que le seul montant du loyer ne permet pas d’anticiper.
Choisir le bail selon votre absence, pas seulement selon le loyer
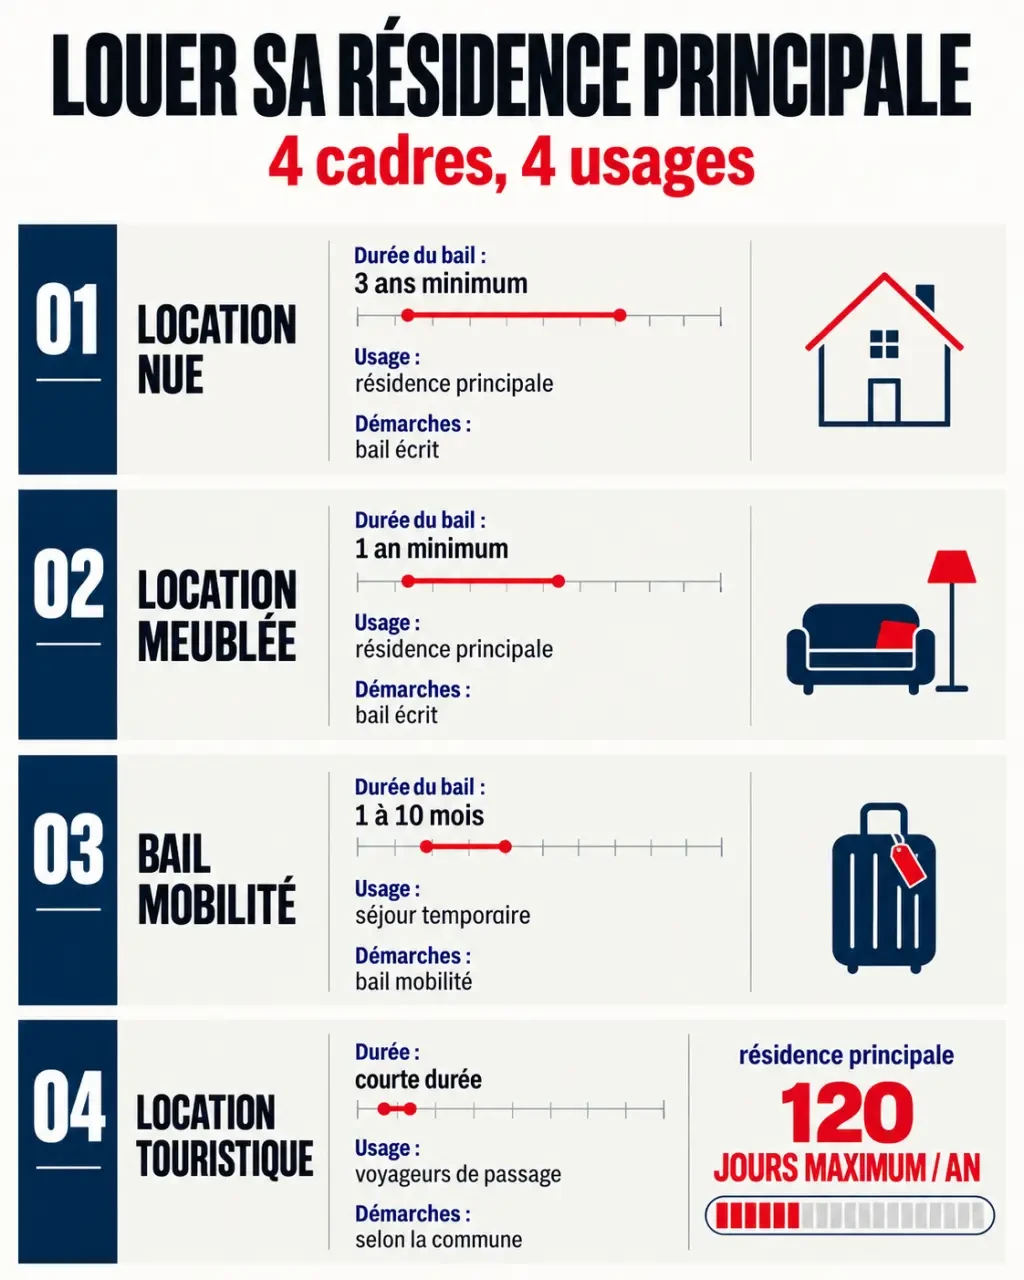
La location longue durée n’est pas limitée à 120 jours par an. Ce plafond concerne la location touristique de la résidence principale, pas le bail d’habitation d’un locataire qui s’installe chez lui.
| Formule | Durée de principe | Usage adapté |
|---|---|---|
| Location nue | 3 ans pour un propriétaire personne physique | Déménagement durable, gestion du mobilier évitée |
| Location meublée classique | 1 an, renouvelable | Logement équipé destiné à l’habitation principale |
| Bail étudiant meublé | 9 mois, sans reconduction tacite | Location à un étudiant |
| Bail mobilité | 1 à 10 mois | Locataire remplissant les conditions de mobilité |
| Meublé de tourisme | Séjours de passage | Absences ponctuelles, sous réserve des règles locales |
Le bail mobilité dépend de la situation du locataire : formation, études, mission temporaire ou mutation, notamment. Votre propre expatriation ne suffit pas à le justifier. Il ne permet pas non plus d’enchaîner librement les contrats avec le même occupant.
En tourisme, le plafond est de 120 jours par année civile pour la résidence principale, avec une réduction possible à 90 jours par décision communale. Un même client ne peut pas y séjourner plus de 90 jours consécutifs. Vérifiez auprès de la mairie les exceptions, l’enregistrement et l’éventuel changement d’usage.
Enfin, un bail classique ne garantit pas un retour à la date souhaitée. Pour reprendre le logement, le propriétaire doit respecter un motif légal, l’échéance et le préavis applicable : généralement six mois en location nue et trois mois en meublé. Le dépôt de garantie est plafonné à un mois de loyer hors charges en nu, deux mois en meublé ; il est interdit en bail mobilité.
Sécuriser la mise en location avant de publier l’annonce
Commencez par vérifier la faisabilité du projet. Une restriction bancaire, des travaux énergétiques ou un encadrement local du loyer peuvent modifier votre budget et votre calendrier.
- Relisez les contrats. Vérifiez le règlement de copropriété, les clauses du crédit et les conditions des prêts aidés. Un PTZ peut notamment restreindre la mise en location. Si vous êtes locataire, la sous-location nécessite en principe l’accord écrit du propriétaire, y compris sur le prix.
- Contrôlez la décence et les diagnostics. Faites établir le dossier applicable : DPE, risques, plomb, gaz et électricité selon le logement. Vérifiez aussi les restrictions de location liées à la performance énergétique.
- Interrogez la mairie. Recherchez un éventuel permis de louer et les règles d’encadrement des loyers. Pour le tourisme, déclaration, enregistrement et changement d’usage sont des démarches distinctes ; la généralisation de l’enregistrement est prévue au plus tard le 20 mai 2026.
- Adaptez l’assurance. Prévenez votre assureur du changement d’occupation et examinez la couverture propriétaire non occupant. Demandez l’attestation d’assurance du locataire lorsque celle-ci est obligatoire.
- Préparez le contrat et les annexes. Utilisez le bail adapté, joignez les diagnostics, réalisez l’état des lieux et, en meublé, l’inventaire du mobilier réglementaire.
Pour une activité de location meublée, déclarez le début d’activité au guichet des formalités des entreprises, en principe dans les 15 jours, afin d’obtenir un numéro SIRET. Cette démarche est distincte des formalités touristiques municipales. Vérifiez les justificatifs autorisés du candidat et les conditions d’une éventuelle garantie loyers impayés avant de signer.
Anticiper l’impôt sur les loyers et la future revente
Location nue et meublée : deux catégories fiscales
Les loyers d’une location nue relèvent des revenus fonciers. Sous conditions, le micro-foncier s’applique jusqu’à 15 000 € de revenus bruts annuels et prévoit un abattement de 30 %. Le régime réel permet de déduire les charges admissibles : intérêts d’emprunt, assurances ou certains travaux, notamment.
Les loyers meublés relèvent des bénéfices industriels et commerciaux, ou BIC. Le statut LMNP ou LMP dépend des recettes et de la situation du foyer. Le micro-BIC applique un abattement forfaitaire ; le réel permet de déduire certaines charges et de pratiquer des amortissements sous conditions. Ne transposez pas les seuils du tourisme au meublé longue durée. Prélèvements sociaux, cotisations éventuelles et CFE doivent aussi entrer dans la comparaison.
Chambre exonérée et avantages patrimoniaux à vérifier
La location meublée d’une partie de votre résidence principale peut être exonérée si les conditions sont réunies : pièce intégrée à votre habitation, occupation admissible par le locataire et loyer raisonnable. Les plafonds étant révisés, vérifiez le barème de l’année concernée avant de fixer le prix.
Après un déménagement suivi d’une location, l’exonération de plus-value réservée à la résidence principale n’est généralement plus acquise. D’autres exonérations peuvent s’appliquer, notamment selon la durée de détention : 22 ans pour l’impôt sur la plus-value et 30 ans pour les prélèvements sociaux. L’abattement IFI de 30 % attaché à la résidence principale peut également disparaître. La taxe d’habitation dépend de l’occupation effective ; elle ne devient pas automatiquement due par le propriétaire bailleur.
Comparer location et vente avec le revenu réellement disponible
Estimez le loyer à partir de logements comparables, en respectant l’encadrement applicable. Déduisez ensuite la vacance, la taxe foncière restant à votre charge, les charges non récupérables, l’entretien, l’assurance, la gestion et la fiscalité.
Exemple purement illustratif : un loyer de 1 000 € sur onze mois produit 11 000 € de recettes. Avec 3 000 € de dépenses annuelles non récupérables, il reste 8 000 € avant impôt et remboursement du crédit. Ce montant n’est donc pas votre trésorerie disponible.
Comparez ce résultat au capital libéré par une vente et aux travaux futurs. Si vous achetez ailleurs, demandez une simulation bancaire : les loyers prévisionnels ne compensent pas nécessairement intégralement la mensualité existante. Conserver le bien est pertinent lorsque rendement, réserve de sécurité et projet de retour restent compatibles, pas simplement lorsque le loyer couvre le crédit.
- Louer sa résidence principale à l’année : le logement reste à vous, pas son statut - 27 octobre 2026
- Quelle condition pour mettre un mobil-home sur son terrain ? Le piège des trois mois - 26 octobre 2026
- Sous-sol aménagé non déclaré : régulariser sans confondre mairie, impôts et assurance - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Prix d’une maison en 1990 : pourquoi 760 000 francs ne valent pas 115 000 euros
 Avis Orpi : 4 clés pour décrypter la réalité derrière les notes du réseau
 Bornage de terrain : 3 étapes pour fixer vos limites de propriété sans conflit
 Gouttière en limite de propriété : zéro débord, 4 solutions conformes